الربح على الورق لا يسدد الرواتب: لغز انهيار الشركات ذات المبيعات القياسية
في كثير من الشركات، يبتسم مجلس الإدارة في نهاية الربع السنوي عند استعراض قائمة الدخل: "المبيعات قفزت بنسبة 40%، وصافي الربح المحاسبي تجاوز 5 ملايين جنيه!" ولكن بعد أسبوعين فقط، يدخل المدير المالي في حالة طوارئ خانقة: الخزينة فارغة، الحسابات البنكية مكشوفة، ولا توجد سيولة كافية لصرف مرتبات الموظفين أو سداد فواتير الموردين.
هذه المفارقة القاتلة تُعرف في علوم الإدارة المالية بـ "فخ السيولة النقدية" (The Cash Trap). الحقيقة الصادمة التي يغفل عنها كثير من المدراء هي أن الشركات لا تفلس بسبب قلة الأرباح، بل تفلس عندما ينفد منها الكاش. في هذا الدليل، نغوص في لغة البيزنس المباشرة لنشرح كيف تحمي شركتك وتدير دورتك النقدية بكفاءة استثنائية.
محاور الدليل الاستراتيجي:
صدمة الأرباح الدفترية: لماذا لا تعكس القوائم المالية واقع الخزينة؟
يكمن لب المشكلة في الفارق الجوهري بين مبدأين محاسبيين: محاسبة الاستحقاق (Accrual Accounting) والتدفق النقدي الفعلي (Cash Flow):
- الربح المحاسبي: يُسجل بمجرد توقيع العقد وإصدار الفاتورة للعميل، حتى وإن كان العميل لن يدفع إلا بعد 6 أشهر!
- التدفق النقدي: هو المال الحقيقي الموجود بالفعل في حسابك البنكي القابل للصرف اليوم لسداد التزاماتك الحتمية.
قاعدة الإدارة المالية الحاكمة (The Golden Solvency Rule)
"المبيعات هي الغرور (Vanity)، والأرباح هي المعنويات (Sanity)، أما الكاش فهو الحقيقة المطلقة الوحيدة (Reality)."
تستطيع شركتك البقاء على قيد الحياة لأشهر وسنوات دون تحقيق أرباح (كما تفعل معظم الشركات الناشئة في مراحل التوسع)، لكنها لا تستطيع الصمود لأسبوعين فقط إذا نفد منها النقد لدفع التزاماتها الجارية.
مثلث احتجاز الأموال: أين يختفي كاش الشركة الحقيقي؟
إذا كانت أرباحك ممتازة ولكن خزينة الشركة تعاني، فإن أموالك لم تتبخر؛ بل هي محتجزة في دورة رأس المال العامل (Working Capital Cycle) عبر ثلاثة مواقع رئيسية:
1. كاش مجمد في المستودعات
مواد خام أو بضائع تامة الصنع اشتريتها وسددت قيمتها نقداً للموردين، ولكنها مركونة على الأرفف لشهور بانتظار تصريفها. هذه البضائع تمثل كاشاً ميتاً يتعرض للتلف وفوات الموديل ويدفع مصاريف تخزين وحراسة.
2. كاش يقرضه مندوبوك للعملاء
فواتير مبيعات آجلة تم تسليم بضاعتها، لكن التحصيل مؤجل لـ 60 أو 90 يوماً. عندما تبيع بالآجل دون رقابة ائتمانية، فأنت في الواقع تتحول إلى بنك يمنح قروضاً مجانية بدون فوائد لعملائك على حساب استقرار شركتك!
3. الالتزامات المستعجلة للموردين
فواتير الموردين التي يجب سدادها في مواعيد قصيرة (مثلاً 15 يوماً)، بينما أنت لا تُحصّل من عملائك إلا بعد 75 يوماً؛ هنا تنشأ **فجوة تمويلية** قدرها 60 يوماً تضطر لسدادها من السيولة المتاحة أو الاقتراض بفوائد بنكية مرهقة.
فك شفرة المعادلة السحرية: دورة التحويل النقدي (Cash Conversion Cycle - CCC)
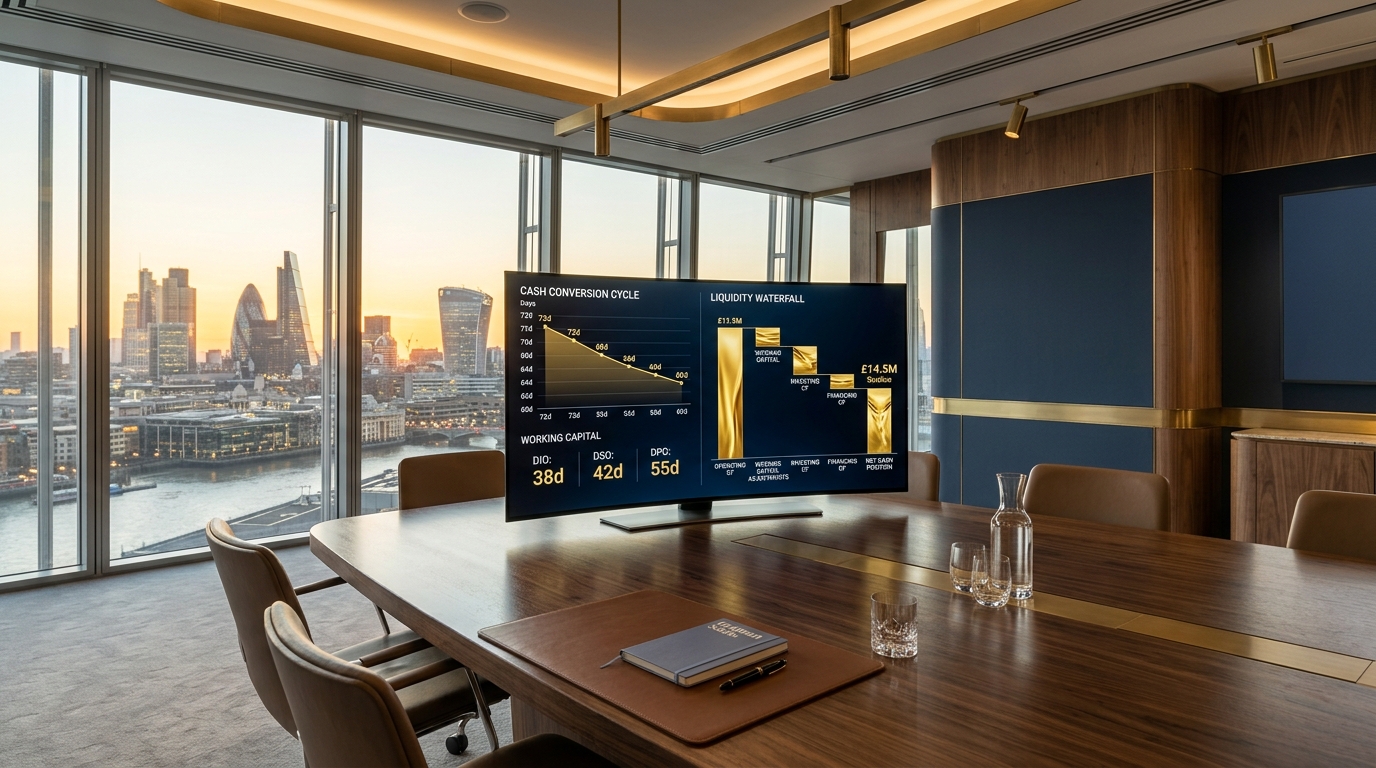
تعد دورة التحويل النقدي (CCC) أدق بوصلة مالية يمكن للرئيس التنفيذي متابعتها لقياس كفاءة تشغيل شركته. هي تجيب ببساطة عن هذا السؤال: "كم يوماً يمر من اللحظة التي تخرج فيها السيولة النقدية من خزينتك لشراء المستلزمات، حتى تعود نفس السيولة مع أرباحها نقداً إلى حسابك البنكي؟"
كلما كان عدد أيام الـ CCC **أقل**، كانت شركتك أكثر رشاقة وقوة وتمويلاً ذاتياً؛ وكلما **ارتفع**، كانت شركتك تنزف سيولة وتحتاج لضخ أموال مستمر للاستمرار في العمل.
| المؤشر المالي والتشغيلي | شركة (أ) — إدارة سيولة ضعيفة | شركة (ب) — إدارة سيولة ذكية ومؤتمتة | الأثر على نموذج العمل |
|---|---|---|---|
| المبيعات وصافي الربح الدفتري | 100 مليون ج.م (ربح 10%) | 100 مليون ج.م (ربح 10%) | الشركتان متطابقتان تماماً في حجم المبيعات والأرباح على الورق! |
| أيام بقاء البضاعة بالمخزن (DIO) | 85 يوماً (تكدس وركود) | 30 يوماً (دوران سريع ونقاط طلب دقيقة) | الشركة (ب) توفر مصاريف تخزين هائلة وتتجنب تلف البضائع. |
| أيام تحصيل المبيعات الآجلة (DSO) | 75 يوماً (كرم ائتماني بلا ضوابط) | 35 يوماً (مكابح بيع صارمة وتحفيز سداد) | الشركة (ب) تُحصّل أموالها أسرع بـ 40 يوماً كاملاً. |
| فترة سداد الموردين (DPO) | 25 يوماً (دفع متسرع للمورد) | 50 يوماً (تفاوض ائتماني متزن) | الشركة (ب) تمول عملياتها بأموال الموردين لفترة أطول. |
| صافي دورة الكاش (CCC) | 135 يوماً عجز سيولة! | 15 يوماً فقط! | الشركة (أ) تحتاج لاقتراض 37 مليون ج.م لتمويل عملياتها، بينما الشركة (ب) تحتاج 4 ملايين فقط! |
الأوتار التشغيلية الثلاثة: كيف تحرك خيوط الكاش لصالحك؟
لتحرير السيولة وتخفيض أيام الـ CCC، لا تحتاج لاقتراض أموال جديدة؛ بل تحتاج لتدريب الإدارات على ضبط ثلاثة مفاتيح رئيسية:
الوتر الأول: تحويل المخزون من مستنقع راكد إلى ماءٍ جارٍ (DIO)
كثير من مديري المشتريات يقعون في فخ إغراءات الموردين: "اشترِ 10,000 قطعة لتحصل على خصم 7%!". الحسابات الدقيقة تثبت أن تكلفة رأس المال المحتجز ومصاريف التخزين والتلف تصل إلى 15-25% سنوياً من قيمة البضاعة؛ مما يجعل الخصم خسارة فادحة مؤكدة! القاعدة الذهبية: **اشترِ فقط ما تضمن دورانه سريعاً**.
الوتر الثاني: ربط البيع بالتحصيل الفعلي (DSO)
من أكبر الأخطاء الإدارية مكافأة فريق المبيعات بنسبة من "العقود الموقعة". المندوب يريد تحقيق التارجت بأي ثمن فيمنح تسهيلات غير مسؤولة لعملاء ضعيفي الملاءة المالية. يجب أن تتحول ثقافة المؤسسة إلى: **"الصفقة لم تكتمل حتى يدخل الكاش إلى البنك"**، مع ربط عمولات البيع بمواعيد التحصيل الفعلي.
الوتر الثالث: التفاوض الذكي على شروط التوريد (DPO)
المورد الموثوق يهمه استقرار تعاملك المستمر. بالتفاوض على زيادة مدة السداد من 30 يوماً إلى 45 أو 60 يوماً مع الحفاظ على التزامك بالدفع في الموعد، تمنح شركتك شهراً إضافياً من التمويل المجاني دون فوائد بنكية.
سر عمالقة التجارة العالمية: كيف تصنع "دورة كاش سالبة" (Negative CCC)؟
هل تساءلت يوماً كيف استطاعت شركات عالمية مثل Amazon أو Dell تمويل توسعاتها الضخمة واستحواذاتها دون الحاجة للاستدانة من البنوك؟ السر يكمن في ابتكار نموذج عمل يحقق دورة تحويل نقدي سالبة (Negative Cash Conversion Cycle).
معجزة دورة الكاش السالبة (CCC = -30 Days)
Free Capitalفي هذا النموذج الاستثنائي:
النتيجة: CCC = (18 + 2) - 60 = -40 يوماً! هذا يعني أن الشركة تستخدم أموال الموردين لتمويل عملياتها واستثماراتها لمدة 40 يوماً كاملة قبل أن تسدد لهم مستحقاتهم!
وللاطلاع على نموذج واقعي لنظام تجزئة ونقاط بيع ذكية تدير السداد اللحظي وتمنع تأخر الكاش، يمكنك مطالعة دراسة حالة مشروعي المنفذ: نظام نقاط البيع وإدارة التجزئة Two-Box POS.
الحل الإداري الرقمي: كيف تضع أنظمة الـ ERP "صمامات أمان" لحماية خزينتك آلياً؟
مهما كانت سياسات الشركة المالية ممتازة على الورق، فإن الاعتماد على الذاكرة البشرية أو دفاتر الإكسيل يفتح باباً واسعاً للتساهل والمجاملات التي تستنزف السيولة. هنا يظهر الدور الحقيقي لنظام تخطيط موارد المؤسسات (ERP) بوصفه شرطياً آلياً صارماً لا يجامل:
1. المكابح الائتمانية التلقائية
يحدد النظام حداً أقصى لمديونية كل عميل وفترة السداد (مثلاً 100 ألف ج.م بحد أقصى 45 يوماً). إذا تجاوز العميل المدة أو السقف، يعترض النظام أمر البيع الجديد ويجمده تلقائياً، ويمنع المستودع من إخراج البضاعة حتى سداد المستحقات السابقة، دون حرج للمندوب مع العميل.
2. رادار السيولة الاستباقي
بدلاً من مفاجآت نهاية الشهر، يقوم النظام بقراءة تواريخ استحقاق الفواتير الصادرة والواردة، ويرسم شاشة توقعات نقدية (Cash Flow Forecast) تكشف للمدير التنفيذي أي فجوة سيولة محتملة قبل وقوعها بشهرين، مما يتيح للإدارة التحرك والتصرف بهدوء.
3. الشراء الذكي عند الطلب
يقوم محرك المخزون بحساب معدل الاستهلاك الفعلي وأزمنة التوريد لكل صنف، ويصدر مقترحات شراء محكمة تمنع تراكم الأصناف البطيئة، وتضمن وصول المواد الخام إلى المصنع في موعد تشغيلها تماماً دون تجميد أموال إضافية.
للمزيد حول الهيكل المحاسبي الداخلي للأنظمة المؤسسية، ننصح بالاطلاع على مرجعنا المعماري: تشريح الأنظمة المؤسسية (ERP): الدليل الهندسي الشامل لترابط الموديولات والربط المالي.
خارطة طريق للرؤساء التنفيذيين: 5 خطوات لتحرير السيولة المحبوسة خلال 90 يوماً
إذا كنت تشعر بأن أموال شركتك محبوسة وتطمح لتحرير سيولة نقدية فورية لتمويل توسعك، إليك خطة العمل المباشرة القابلة للتطبيق:
إجراء جرد وتصنيف ثلاثي للمخزون (ABC Analysis)
تحديد الأصناف الراكدة التي لم تتحرك منذ 6 أشهر وتسييلها فوراً عبر عروض ترويجية أو خصومات نقدية سريعة لتحويلها إلى كاش حي.
تقديم حوافز السداد المبكر للعملاء (Early Payment Discounts)
منح خصم 2% للعميل الذي يسدد خلال 10 أيام بدلاً من 60 يوماً. هذه الخطوة تضخ سيولة فورية أرخص بكثير من فوائد الاقتراض البنكي.
تعديل نظام عمولات المبيعات
صرف 50% من العمولة عند توقيع العقد، و50% المتبقية فقط عند دخول أموال الفاتورة كاملة إلى الخزينة لضمان التزام المندوب بالتحصيل.
إعادة هيكلة شروط الموردين
التفاوض مع الموردين الأكثر ثقة لمد فترة السداد إلى 45-60 يوماً مقابل ضمان انتظام الدفع والطلبيات الدورية.
أتمتة الفواتير والمتابعة عبر نظام ERP موحد
استبدال الفواتير الورقية بفواتير رقمية ترسل روابط سداد إلكترونية وتنبيهات تلقائية للعملاء قبل موعد الاستحقاق بـ 3 أيام.
هل تبحث عن هندسة مالية وتشغيلية تضمن استدامة سيولة شركتك وتوسعها؟
استشارات التحول الرقمي وهندسة النظم المؤسسية مع المهندس أحمد الجندي
النمو الحقيقي ليس مجرد زيادة في أرقام المبيعات، بل في بناء منظومة مالية وتشغيلية محكمة تحمي هوامشك الربحية وتضمن تدفق السيولة النقدية بسلاسة. بفضل دراسات ماجستير إدارة الأعمال (MBA - AAMBFS) وأبحاث ماجستير الذكاء الاصطناعي (AASTMT) وخبرة عملية تزيد عن 13 عاماً، أساعد الشركات على إعادة هندسة عملياتها وتطبيق أنظمة ERP ذكية تحمي خزينتها وتضاعف سرعة نموها.